Почему «прибыль есть, а денег нет»
Это самый частый разговор с собственником. В отчёте прибыль, на счету пусто, и ощущение, что бухгалтерия что-то не то посчитала. Обычно бухгалтерия тут не при чём. Просто прибыль и деньги это разные вещи, и одна не следует из другой автоматически.
Прибыль показывает разницу между доходами и расходами за период. Деньги показывают остаток на счету в конкретный день. Между ними лежат: оплата товара, который ещё не продан, дебиторка, кредиты и займы, авансы, налоги с отсрочкой. Компания может быть прибыльной и при этом не иметь чем заплатить зарплату в пятницу.
Отсюда первое правило для владельца: смотреть надо не на одну цифру, а на три сразу. Прибыль за период, остаток денег, и разницу между ними в виде долгов в обе стороны. Если смотреть только на прибыль, решения принимаются вслепую.
Виды прибыли и чем они отличаются
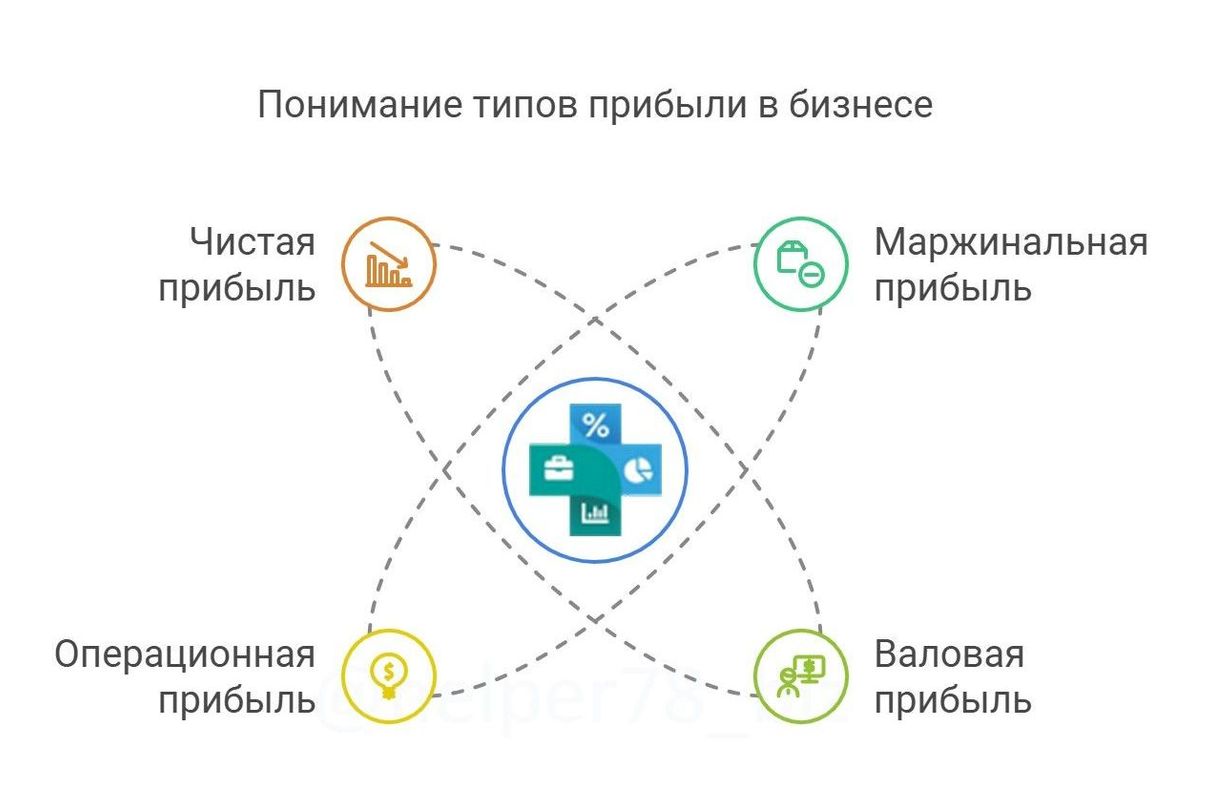
В отчётах встречаются четыре разных показателя, и путаница между ними стоит денег. Разбираю по порядку, от широкого к узкому.
- Валовая прибыль: выручка минус прямые затраты на продукт. Показывает, сколько остаётся на покрытие всех остальных расходов и на прибыль
- Операционная прибыль: валовая минус все расходы на работу компании, кроме налогов и процентов по кредитам. Показывает, зарабатывает ли сам бизнес
- Чистая прибыль: операционная минус налоги, проценты, штрафы и прочее. То, что формально остаётся владельцу
- Маржинальная прибыль: выручка минус переменные затраты по конкретной сделке. Показывает, стоит ли брать конкретный заказ
Практический смысл в том, что каждая цифра отвечает на свой вопрос. Валовая показывает, насколько выгоден продукт. Операционная показывает, насколько эффективна компания. Чистая показывает, что осталось. Маржинальная показывает, что будет, если взять ещё один заказ.
Самая частая ошибка: принимать решения по валовой прибыли. Она выглядит прилично, а операционная при этом отрицательная, потому что накладные расходы съедают всё. Человек смотрит на валовую и удивляется, почему компания не растёт.
Почему маржа и наценка это не одно и то же
Наценка считается от закупочной цены, маржа от цены продажи. Товар купили за 100, продали за 150. Наценка 50 процентов, маржа 33. Когда в компании путают эти понятия, решения принимаются с ошибкой в разы.
Типичная ситуация. Менеджеру ставят минимальную маржу 20 процентов, он считает наценку 20 процентов и продаёт по 120 при закупке 100. Маржа фактически 16,7 процента. Сделка проходит, план по выручке выполнен, прибыли меньше, чем ожидали. И так по всему отделу.
Второй эффект: скидки. Скидка в 10 процентов от цены продажи при марже в 30 процентов съедает треть маржи, а не десятую часть. Это считается в уме неправильно почти всегда, поэтому правило по скидкам должно быть записано, а не оценено на глаз.
Что смотреть в отчёте, если вы не финансист
- Выручка и валовая прибыль по направлениям. Часто выясняется, что одно направление тянет всю компанию, а второе тихо съедает результат
- Накладные расходы по крупным статьям: аренда, ФОТ, логистика, реклама. Не общая сумма, а каждая статья отдельно и в динамике
- Дебиторка с разбивкой по срокам. Деньги, которые висят больше двух месяцев, это уже не деньги, а надежда
- Остаток на счетах и кредитная нагрузка. Это то, чем платят зарплату, независимо от прибыли
- Маржа по последним крупным сделкам. Она показывает, что реально происходит в продажах, а не то, что записано в прайсе
Пять цифр, которые стоит смотреть раз в месяц. Не двадцать показателей в дашборде, а именно пять. Отчёт, в котором двадцать строк, владелец не читает. Отчёт, в котором пять, читает и задаёт вопросы.
Управленческий учёт и порядок его постановки
Управленческий учёт отличается от бухгалтерского целью. Бухгалтерия нужна государству, управленческий учёт нужен вам для решений. Поэтому в нём другая группировка затрат, другие периоды и другая скорость.
Порядок постановки простой, и его почти всегда пытаются нарушить. Сначала определить, какие решения вы собираетесь принимать по этим цифрам. Потом понять, какие данные для них нужны. Потом настроить сбор. И только в конце выбрать программу.
На практике начинают с программы: покупают сервис, настраивают статьи, а через месяц выясняется, что данные в него вносят вручную и с ошибками, отчёты не сходятся, доверия к ним нет. Деньги потрачены, решений по-прежнему нет.
Есть и более простой шаг, который даёт результат быстрее учёта. Это распределение денег по фондам, когда с каждой поступившей суммы сразу закладывается налог, закупка, зарплата, развитие и резерв. Схема разобрана в системе фондирования компании: она снимает хаос в платежах, даже если полноценный учёт ещё не выстроен.
Если непонятно, где компания теряет деньги в целом, начинать стоит не с отчётов, а с разбора: аудит бизнеса показывает, в каких блоках потери и в каком порядке их закрывать.